AI寫交易策略可以直接用嗎?回測之前先看懂這 6 個陷阱
把一句「幫我寫一個均線交叉策略並回測」丟給 AI,幾十秒就能拿到一段能跑的程式和一張漂亮的報表。

很多人以為「AI 寫的、回測也賺」就代表策略可用。其實 AI 只負責把你的想法翻成程式,它不會主動檢查回測是不是偷看了未來、有沒有算進手續費與稅、參數是不是硬湊出來的。AI寫交易策略真正省下的是打字時間,判斷回測可不可信的責任仍在自己身上。本文整理 6 個最常見的陷阱,每一個都附上檢查方法。本文為程式交易與回測方法的知識說明,不構成投資建議,也不推薦任何策略。
目錄
AI寫交易策略能幫上什麼忙?先分清楚它擅長與不擅長的事
AI 在程式交易上最有用的地方,是把「規則」快速變成「程式」。下表是它擅長和不擅長的分工:
| 工作 | AI 的表現 | 仍需要人做的事 |
|---|---|---|
| 把交易規則寫成程式 | 速度快,語法通常正確 | 逐行確認邏輯和你的規則一致 |
| 解釋一段既有程式 | 擅長 | 對照官方文件確認細節 |
| 產生回測報表 | 能產生 | 判斷報表數字是否可信 |
| 判斷策略未來會不會賺錢 | 做不到 | 沒有人做得到,只能控管風險 |
| 確認券商 API 函式與參數 | 可能寫出不存在的名稱 | 以券商官方文件為準 |
AI 能讓回測變快,但不會讓回測變準。 回測跑得越快,越容易在短時間內試出一組「看起來很好」的結果,這正是下面幾個陷阱的來源。
陷阱一:回測偷看了未來?未來函數是最常見的錯
未來函數是指回測時用到了「當下還不可能知道」的資料。最典型的寫法是:用今天的收盤價算出訊號,又假設今天就照這個訊號成交。實際上收盤價要等收盤才知道,最快只能在下一個交易時段進場。
在 Python 的 pandas 裡,修正方法通常是把訊號往後移一期:
# 錯誤:今天收盤才算出的訊號,拿去賺今天的報酬
pnl_wrong = signal * ret
# 正確:今天算出訊號,明天才持有
pnl_right = signal.shift(1) * ret
本站用一個沒有任何趨勢的假想市場測試,同一個均線規則,錯誤寫法的年化夏普值是 7.0,往後移一天後只剩 0.24。詳細的寫法與 5 種常見型態,見〈未來函數是什麼?〉。
陷阱二:參數一直調到最好看?這叫回測過度擬合
把均線天數從 5 試到 60、停損從 1% 試到 5%,總會找到一組歷史績效最漂亮的。問題是,試的次數越多,最好看的那組越可能只是運氣。Bailey、López de Prado 等學者在〈Pseudo-Mathematics and Financial Charlatanism〉一文指出,試過的設定越多,回測被過度擬合的機率就越高。
本站用 10,000 個完全隨機的策略做模擬:樣本內夏普值最高的那個達到 3.04,到了樣本外卻是 -0.06。完整模擬方法與數字見〈回測過度擬合是什麼?〉。
陷阱三:回測沒算交易成本?期交稅、手續費與滑價
AI 產生的回測程式,常常預設「零成本、照收盤價成交」。實際交易至少有三種成本:
- 期貨交易稅:股價類期貨按每次交易的契約金額課徵 10 萬分之 2,買方和賣方各課一次;選擇權按權利金課徵千分之 1。股價類期貨的徵收率依財政部 2018 年 12 月 28 日發布的令,自 2019 年 1 月 1 日起適用至今;2025 年金融總會建議調降時,財政部回應「不宜」。
- 手續費:由期貨商訂定,各家不同,回測時要用自己實際的費率。
- 滑價:下單價格和實際成交價格的差距,行情快速變動或流動性低時更明顯。
用微型台指期貨(每點 10 元)算一次。假設指數 20,000 點:
| 項目 | 計算 | 金額 |
|---|---|---|
| 契約金額 | 20,000 點 × 10 元 | 200,000 元 |
| 期交稅(每次交易) | 200,000 × 0.00002 | 4 元 |
| 一進一出期交稅 | 4 元 × 2 | 8 元 |
| 進出各滑價 1 點 | 1 點 × 10 元 × 2 | 20 元 |
| 合計(未含手續費) | 28 元 |
如果一個策略每筆交易平均只賺 2 點(20 元),光是稅和滑價就已經超過毛利。交易次數越多的策略,成本的影響越大。
陷阱四到六:存活者偏差、樣本太短、AI 寫錯程式
存活者偏差:用「現在還在上市」的股票清單回測過去,等於排除了期間內下市、被併購的公司,結果會偏樂觀。回測股票策略時,要用當時實際存在的標的清單。
樣本太短或只有一種行情:只拿一段多頭行情回測,策略可能只是「剛好順著大方向」。至少要涵蓋上漲、下跌、盤整等不同市況,並保留一段沒用來調參數的資料做樣本外測試,做法見〈樣本外測試怎麼做?〉。
AI 寫錯程式:AI 可能寫出不存在的函式名稱、弄錯欄位意義,或把「最高價」和「收盤價」用反。這類錯誤不一定會讓程式當掉,反而會安靜地產生錯誤的報表。接券商 API 時尤其要以官方文件為準。
回測報表要怎麼檢查?上線前的 6 項清單
把 AI 給的回測結果當成「待驗證的草稿」,逐項確認:
| # | 檢查項目 | 怎麼確認 |
|---|---|---|
| 1 | 訊號有沒有用到未來資料 | 確認進場用的是「下一期」價格 |
| 2 | 參數試了幾組 | 記下總共試過的組數,試越多越要保守 |
| 3 | 成本有沒有算 | 稅、手續費、滑價都要扣 |
| 4 | 標的清單有沒有存活者偏差 | 改用當時實際存在的標的 |
| 5 | 有沒有樣本外測試 | 保留一段完全沒碰過的資料驗證 |
| 6 | 程式邏輯和規則是否一致 | 抽幾筆交易,手算對照 |
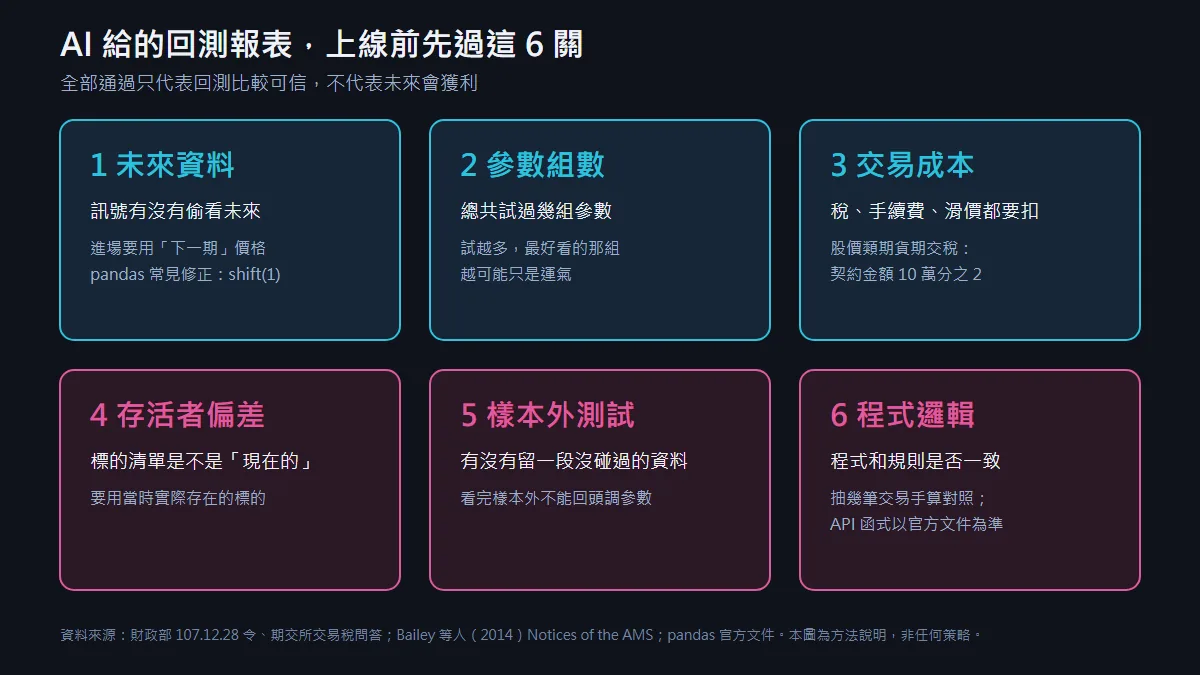
就算 6 項都通過,也只代表回測「比較可信」,不代表未來會獲利。市場結構會改變,過去有效的規則可能失效,部位大小與停損仍是控制風險的核心。
常見問題
用 ChatGPT 或 Claude 寫的交易程式可以直接拿來下單嗎?
不建議直接使用。AI 產生的程式需要逐行確認邏輯、檢查是否有未來函數、扣除交易成本,並以模擬環境測試後再評估。券商 API 的函式與參數要以官方文件為準。
回測績效很好,代表這個策略未來會賺錢嗎?
不代表。回測只是用過去資料檢驗規則,可能受到過度擬合、樣本太短等因素影響。過去的表現不保證未來結果。
期貨交易稅是怎麼算的?
股價類期貨按每次交易的契約金額課徵 10 萬分之 2,選擇權按權利金金額課徵千分之 1,買賣雙方各課一次。實際稅率以財政部最新公告為準。
AI 回測程式最常漏掉什麼?
最常見的是未來函數(用今天收盤價決定今天的成交)與交易成本(預設零手續費、零滑價)。這兩項都會讓回測結果偏樂觀。
風險揭露
本文說明程式交易與回測的方法與常見錯誤,示範數字來自假想市場或假設的指數點位,不是任何商品的實際績效,也不代表任何策略的獲利能力。期貨與選擇權具高度槓桿,可能在短時間內產生超過原始保證金的損失。程式交易另有程式錯誤、網路中斷、系統異常等風險。稅率與交易規則以主管機關最新公告為準。本文不構成投資建議,亦不推薦任何策略、商品或工具。
官方教育資源
| 機構 | 資源 |
|---|---|
| 臺灣期貨交易所(TAIFEX)期貨及選擇權數位學習網 | 期貨與選擇權基礎教材 |
| 證券暨期貨市場發展基金會(證基會) | 投資人教育與宣導 |
| 金融智慧網(金管會) | 金融知識與風險意識 |
| 中華民國期貨業商業同業公會 | 期貨業資訊與投資人專區 |
| 證券投資人及期貨交易人保護中心(投保中心) | 爭議調處與投資人保護 |
延伸閱讀
- 未來函數是什麼?回測偷看明天資料的 5 種寫法一次看懂
- 回測過度擬合是什麼?參數試越多越危險,這 5 點一次看懂
- 樣本外測試怎麼做?訓練期、測試期與滾動驗證這 4 點一次看懂
- 群益API 是什麼?開始寫程式前必須知道的 5 個前提
- 期貨資金控管與停損完整說明
參考資料
- 財政部令:股價類期貨契約期貨交易稅徵收率為十萬分之二,並自108年1月1日生效(107.12.28)
- 臺灣期貨交易所交易人問答:期貨與選擇權交易稅率與計算方式
- 工商時報:金融總會白皮書建議調降期交稅,財部打槍(2025-02-24)
- Bailey, Borwein, López de Prado, Zhu:The Probability of Backtest Overfitting(SSRN)
- Bailey, Borwein, López de Prado, Zhu:Pseudo-Mathematics and Financial Charlatanism(Notices of the AMS, 2014)
- pandas 官方文件:Series.shift