未來函數是什麼?回測偷看明天資料的 5 種寫法一次看懂
同一個均線規則、同一段資料,只差一行程式,回測的年化夏普值從 0.24 變成 7.0。

很多人以為回測結果太好,是策略真的厲害。其實最常見的原因,是程式不小心用到了「當時還不知道」的資料,這就是未來函數,英文叫 look-ahead bias,也有人稱為前視偏差。AI 產生的回測程式特別容易出現這個問題,因為它照字面翻譯規則,不會替你想「這個價格當時拿得到嗎」。本文整理 5 種最常見的寫法,每種都附上修正方式。本文為回測方法說明,不構成投資建議。
目錄
未來函數是什麼?一個判斷原則就夠用
判斷原則只有一句:做決定的那一刻,這筆資料是否已經存在? 如果答案是否定的,回測就用了未來函數。
| 時間點 | 已經知道的資料 | 還不知道的資料 |
|---|---|---|
| 今天開盤前 | 昨天以前的開高低收 | 今天的最高、最低、收盤 |
| 今天收盤後 | 今天的開高低收 | 明天的任何價格 |
| 每月 1 日 | 上上個月的營收(上個月 10 日前已公告) | 上個月營收(依法在本月 10 日以前公告) |
只要記得「訊號產生的時間」和「實際能成交的時間」之間有落差,大部分未來函數都能抓出來。
寫法一:用今天收盤算訊號,又假設今天收盤成交?
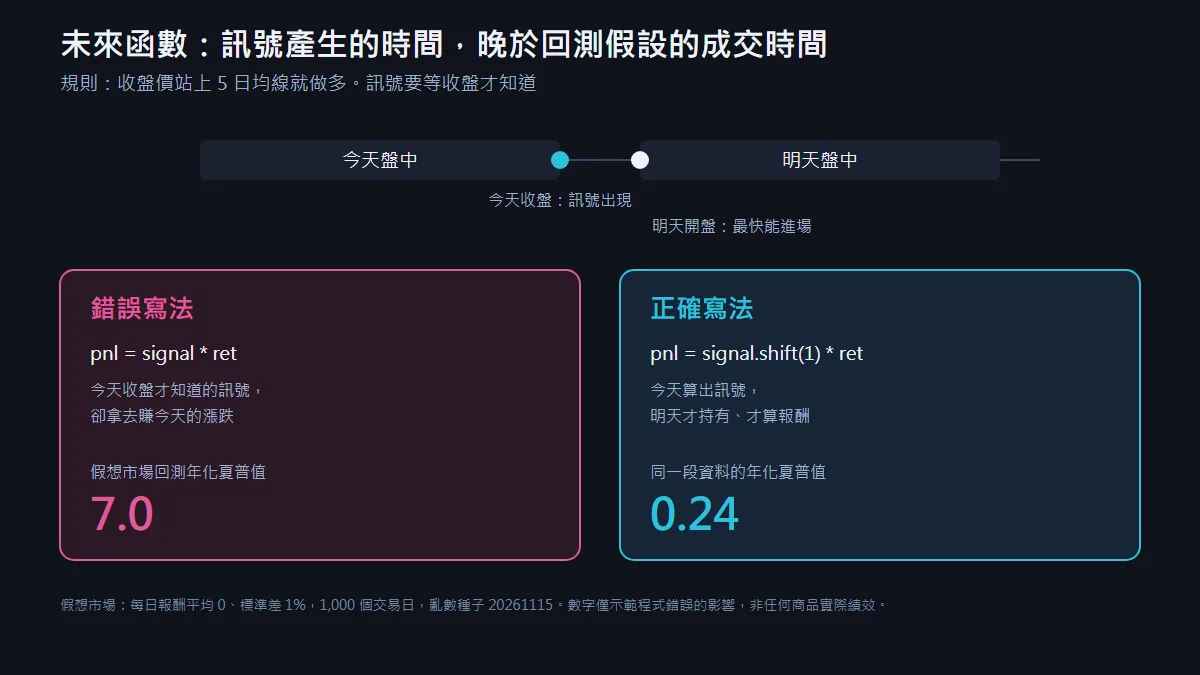
這是最常見的一種。規則寫「收盤價站上 5 日均線就做多」,程式卻讓訊號直接乘上當天的報酬:
signal = (close > close.rolling(5).mean()).astype(float)
pnl_wrong = signal * ret            # 錯:今天收盤才知道訊號,卻賺到今天的漲跌
pnl_right = signal.shift(1) * ret   # 對:今天算出訊號,明天才持有
本站用一個平均報酬為 0、沒有任何趨勢的假想市場跑 1,000 個交易日(亂數種子 20261115):
| 寫法 | 年化夏普值 |
|---|---|
| 錯誤寫法(同日訊號、同日報酬) | 7.0 |
| 正確寫法(訊號往後移一天) | 0.24 |
一行 shift(1) 的差別,就能讓一個沒有預測力的規則看起來像神策略。 pandas 的 shift(1) 會把資料往後移一期,讓每一天只能用到前一天以前算出的訊號。
寫法二:同一根 K 棒同時碰到停損和停利,先算哪個?
用日 K 回測時,如果某天的最高價碰到停利、最低價也碰到停損,光看日 K 無法知道哪一個先發生。很多程式預設先算停利,結果就偏樂觀。
修正方式有兩種:一是改用更細的資料(例如分鐘 K)判斷先後;二是保守處理,遇到同一根 K 棒兩邊都觸及時,一律當作先停損。
寫法三:用整段資料做標準化,等於偷看了整段的平均值
把指標換算成 z 分數時,如果用「整段資料」的平均與標準差:
z_wrong = (x - x.mean()) / x.std()                       # 錯:用到整段資料,含未來
z_right = (x - x.rolling(60).mean()) / x.rolling(60).std()  # 對:只用過去 60 期
整段的平均值包含未來資料,等於每一天都知道「未來的平均水準」。改用 rolling(固定視窗)或 expanding(從頭累積到當天)就只會用到過去的資料。同樣的問題也會出現在用整段資料的最大值、最小值做縮放。
寫法四:財報與營收用「所屬月份」對齊,而不是「公布日期」
依證券交易法第 36 條,上市櫃公司每月 10 日以前要公告上個月的營運情形。也就是說,10 月營收最晚在 11 月 10 日前才公布。
如果回測把 10 月營收對齊在 10 月 31 日,就等於提前好幾天知道營收。基本面資料一律要用「公布日期」對齊,而不是資料所屬的期間。
寫法五:用現在的成分股名單回測過去
用「今天的 0050 成分股」回測十年前的表現,會遇到兩個問題:一是今天的成分股是「後來表現夠好才被納入」的公司;二是期間內被剔除或下市的公司不在名單裡。這兩點都會讓結果偏樂觀,也就是存活者偏差。
正確做法是用每個時間點「當時」的成分股或上市名單,成分股調整的規則可參考〈一檔股票要怎樣才能進入0050?〉。
常見問題
未來函數和過度擬合有什麼不同?
未來函數是用到當時不可能知道的資料,屬於程式寫錯;過度擬合是參數或規則被調得太貼合歷史資料,屬於方法問題。兩者都會讓回測偏樂觀,可能同時存在。
用 AI 寫回測程式,要怎麼請它避免未來函數?
可以在指令中明確要求「訊號在收盤產生、下一根 K 棒開盤才成交」,並且自己檢查程式中訊號與報酬的對齊方式,例如是否有 shift(1)。
回測結果太好,一定是有未來函數嗎?
不一定,但值得優先檢查。可以把訊號再往後移一期,如果績效大幅下降,就要回頭確認時間對齊是否正確。
用日 K 回測當沖策略可以嗎?
有風險。日 K 只有開高低收四個價格,看不出盤中價格先後順序,停損停利的判斷容易出錯,盤中策略較適合用更細的資料回測。
風險揭露
本文示範數字來自亂數產生的假想市場,不是任何商品的實際績效,也不代表任何策略的獲利能力。回測只能檢驗規則在過去資料上的表現,即使沒有未來函數,也不保證未來結果。期貨與選擇權具高度槓桿,可能產生超過原始保證金的損失;程式交易另有程式錯誤與系統異常等風險。本文不構成投資建議,亦不推薦任何策略或工具。
官方教育資源
| 機構 | 資源 |
|---|---|
| 臺灣期貨交易所(TAIFEX)期貨及選擇權數位學習網 | 期貨與選擇權基礎教材 |
| 證券暨期貨市場發展基金會(證基會) | 投資人教育與宣導 |
| 金融智慧網(金管會) | 金融知識與風險意識 |
| 中華民國期貨業商業同業公會 | 期貨業資訊與投資人專區 |
| 證券投資人及期貨交易人保護中心(投保中心) | 爭議調處與投資人保護 |
延伸閱讀
- AI寫交易策略可以直接用嗎?回測之前先看懂這 6 個陷阱
- 回測過度擬合是什麼?參數試越多越危險,這 5 點一次看懂
- 樣本外測試怎麼做?訓練期、測試期與滾動驗證這 4 點一次看懂
- 移動平均線(均線)是什麼?四種用法視角一次看懂