記憶體超級循環是什麼?從美光財報看 AI 時代 DRAM 與 HBM 景氣循環
記憶體超級循環最近又成了市場焦點。記憶體大廠美光(Micron)最新一季財報表現亮眼,毛利率明顯回升,並一口氣簽下多項三到五年的長期供貨協議,把未來幾年的需求提前鎖定。市場開始討論:這是不是新一輪記憶體的「超級循環」?對一般投資人來說,與其追逐單一財報數字,更值得搞懂的是「記憶體景氣循環」這個會反覆上演的產業規律。本文從美光財報切入,帶你看懂記憶體超級循環是什麼、DRAM 與 HBM 的差別、AI 為什麼把這輪推得特別猛,以及可以觀察哪些訊號與風險。
目錄
記憶體超級循環是什麼?
記憶體超級循環指的是記憶體產業在某一段時間,需求成長的幅度與持續性都遠超過一般景氣循環,導致報價長時間上漲、廠商獲利大幅跳升的現象。記憶體本來就是典型的「景氣循環股」:價格隨供需起伏,好的時候賺很多、壞的時候甚至賠錢。所謂「超級」,差別在於這一輪的需求動能不是來自手機或個人電腦的換機潮,而是來自人工智慧資料中心這種結構性、且資本支出規模龐大的新需求。
用一個白話比喻:一般循環像季節變化,冷熱會輪流來;超級循環則像氣候出現長期變遷,熱的時間特別長、特別久。當美光這類大廠財報出現毛利率大幅回升、並簽下多年期長約鎖定客戶時,市場就會開始討論「是不是進入超級循環」。但要提醒的是,循環之所以叫循環,就是因為它終究會反轉,再強的上行也有結束的一天。
記憶體的四階段景氣循環
理解記憶體股,最重要的是看懂它反覆走過的四個階段。把這四階段記起來,比死記任何單季財報數字都有用:
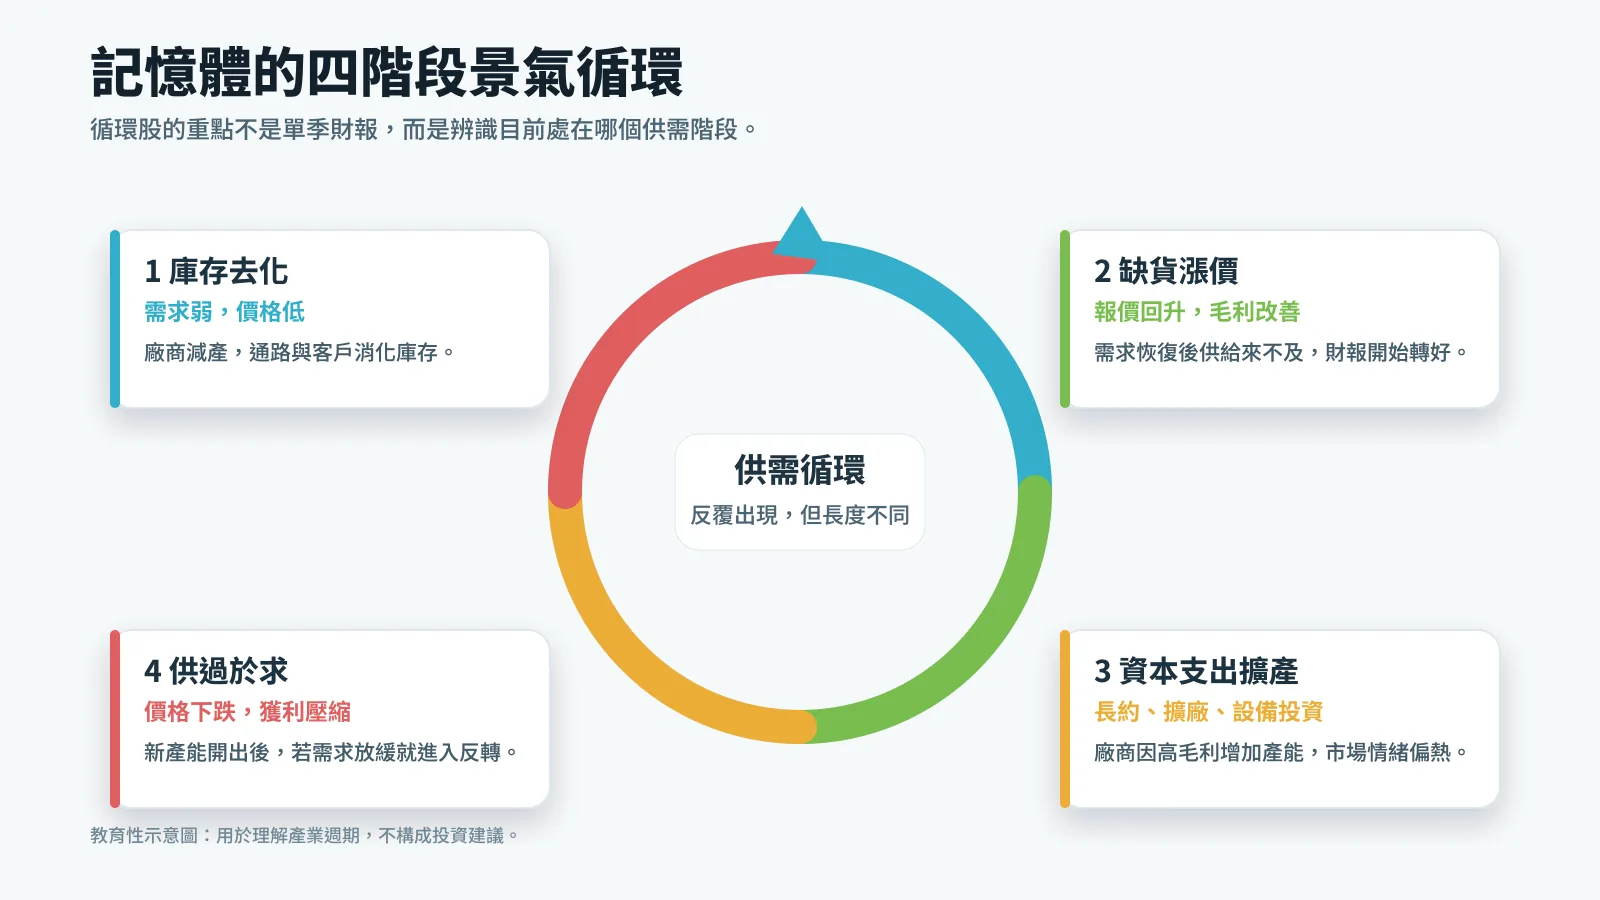
- 缺貨與漲價:需求突然轉強或供給受限,記憶體報價上漲,廠商毛利快速回升,這是循環最甜美的階段。
- 擴產與資本支出:賺到錢的廠商開始蓋廠、買設備擴充產能,但半導體建廠到量產往往要一到兩年,供給不會馬上跟上。
- 供給過剩:新產能陸續開出時,需求若同步降溫,市場就從供不應求翻轉成供過於求。
- 殺價與落底:報價下跌、庫存累積,廠商獲利大幅縮水甚至虧損,直到產能調節、需求回溫,才又醞釀下一輪缺貨。
這四階段會不斷重演,差別只在於每一輪的長度與幅度。投資人最常犯的錯,就是在「缺貨與漲價」階段把當下的高獲利當成常態,忽略了擴產之後的供給壓力。記憶體不是穩定成長股,而是有明顯週期的循環股,這個底層認知非常重要。
DRAM、NAND 與 HBM:AI 時代誰是主角
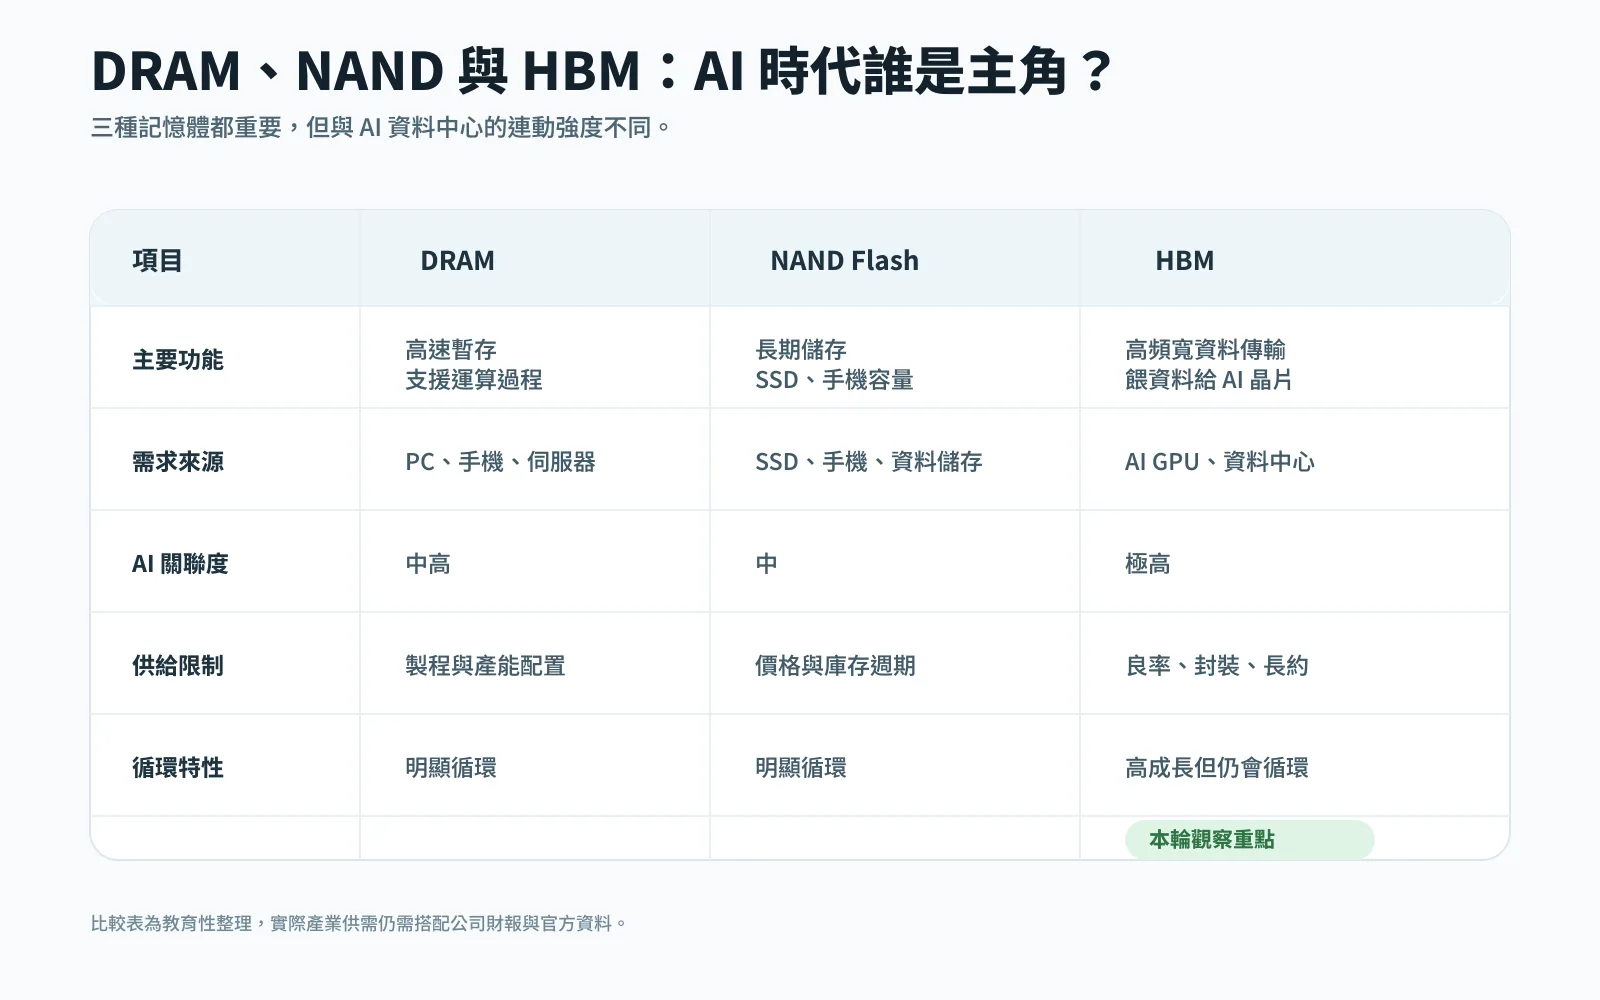
記憶體主要分成兩大類:DRAM(動態隨機存取記憶體,負責電腦運算時的高速暫存)與 NAND Flash(負責資料的長期儲存,例如 SSD)。過去這兩者的需求主要由手機與個人電腦帶動。但 AI 時代真正的主角,是 DRAM 的進階產品——HBM(High Bandwidth Memory,高頻寬記憶體)。
HBM 是什麼?簡單說,它是把多顆 DRAM 晶片垂直堆疊、再用先進封裝技術整合,提供遠高於一般記憶體的資料傳輸頻寬。AI 運算的瓶頸往往不在算力本身,而在於資料能不能夠快速餵給晶片,HBM 正是解決這個瓶頸的關鍵零組件,因此會搭配高階 AI 加速晶片一起出貨。換句話說,AI 伺服器賣得越多,HBM 的需求就跟著放大,這也是這輪循環和過去「手機帶動」最大的不同。
為什麼 AI 把這輪推成「超級」循環
這一輪之所以被冠上「超級」二字,背後有幾個結構性原因:
- 需求來源改變:從消費性電子(會隨景氣大起大落)轉為 AI 資料中心的資本支出,後者由大型雲端業者持續投入,能見度相對較高。
- 產能被排擠:HBM 製程複雜、良率較低,生產同樣數量會佔用比一般 DRAM 更多的產能。廠商把產能轉去做 HBM,反而讓一般 DRAM 也跟著吃緊。
- 長約鎖定需求:當大廠開始簽下多年期供貨協議,等於把未來數年的訂單提前綁定,降低了短期供給過剩的疑慮,這也是市場解讀為「超級」的重要訊號之一。
不過要強調:以上是「為什麼這輪可能比較強」的結構性理由,不代表價格會一路漲不回頭。再結構性的需求,也擋不住產能大量開出後的供需翻轉。把「比較強」誤讀成「不會跌」,是循環股投資最危險的心態。
投資人可以觀察哪些記憶體循環訊號
想判斷記憶體循環走到哪個階段,可以追蹤幾個公開、可長期觀察的訊號,這些方法不會因為某一天的新聞過期:
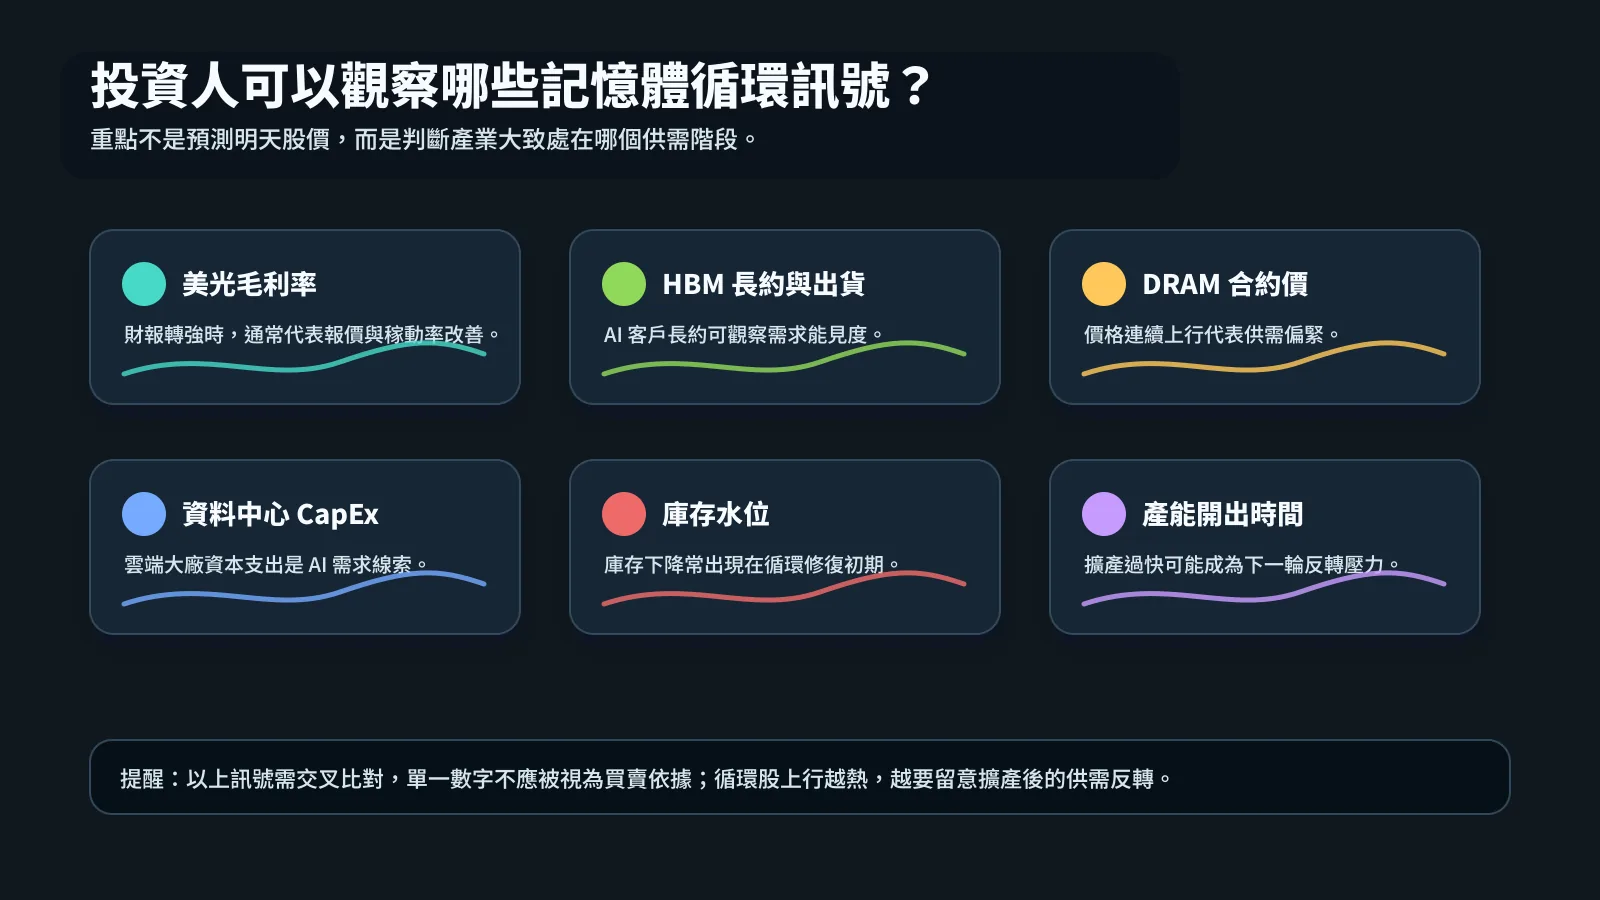
- 記憶體現貨與合約報價:市場研究機構(如集邦科技 TrendForce)會定期公布 DRAM、NAND 報價趨勢,報價由跌轉漲、或漲勢趨緩,都是循環轉折的線索。
- 廠商庫存與資本支出:留意大廠法說會提到的庫存水位與擴產計畫。大規模擴產通常是循環中後段的訊號。
- 長約能見度:客戶是否願意簽多年期長約,反映下游對需求的信心。
- 毛利率趨勢:毛利率持續回升代表供需偏緊;開始走平或下滑,可能預示循環降溫。
觀察這些指標的目的,是建立對產業位置的判斷框架,而不是用來預測明天的股價。任何單一數字都只是拼圖的一塊,需要長期追蹤、交叉比對,才能降低被單一新聞牽著走的風險。
記憶體循環的風險與常見誤區
最後整理幾個投資人最常踩的雷,無論這輪循環多強都適用:
- 把高基期當常態:循環高峰的獲利往往無法持續,用最好那一季去推算未來,容易高估。
- 忽略反轉的必然:循環必有上下行,再長的多頭都會結束,差別只在何時。
- 用槓桿追循環股:循環股波動大,若再用期貨等高槓桿工具放大部位,行情反轉時的損失也會被放大。期貨與選擇權屬高槓桿、高風險商品,務必量力而為。
- 把題材熱度當基本面:市場情緒會放大短期波動,熱度退潮時價格修正往往又快又急。
記憶體超級循環是理解 AI 時代半導體投資的重要框架,但框架是用來幫助思考,不是保證獲利的公式。看懂循環的四階段、認清它終會反轉,比追逐任何一季的亮眼數字都更能保護自己。
風險揭露
本文為教育性質內容,旨在說明記憶體產業景氣循環的概念與觀察方法,不構成任何投資建議,也不對任何個股或商品做買賣推薦。文中提及的公司與產品僅為知識說明之用。期貨、選擇權等槓桿商品具高風險,可能損失全部保證金甚至超過原始投入,投資人應自行評估風險並對交易結果負責。市場有風險,過去績效不代表未來表現。
投資人教育資源
| 機構 | 用途 |
|---|---|
| 臺灣期貨交易所 投資人教育專區 | 期貨與選擇權基礎知識,含虛擬交易所模擬下單 |
| 證券暨期貨市場發展基金會(證基會) | 證券與期貨市場的中立教育與研究資源 |
| 金融智慧網(金管會) | 金融消費者的理財與風險教育平台 |
| 中華民國期貨業商業同業公會 | 期貨產業資訊與投資人宣導 |
| 證券投資人及期貨交易人保護中心(投保中心) | 投資人權益保護與申訴管道 |
延伸閱讀
參考資料
- TrendForce 集邦科技:DRAM/NAND 報價與記憶體產業研究。
- Micron Investor Relations:美光官方財報與法說資料。


